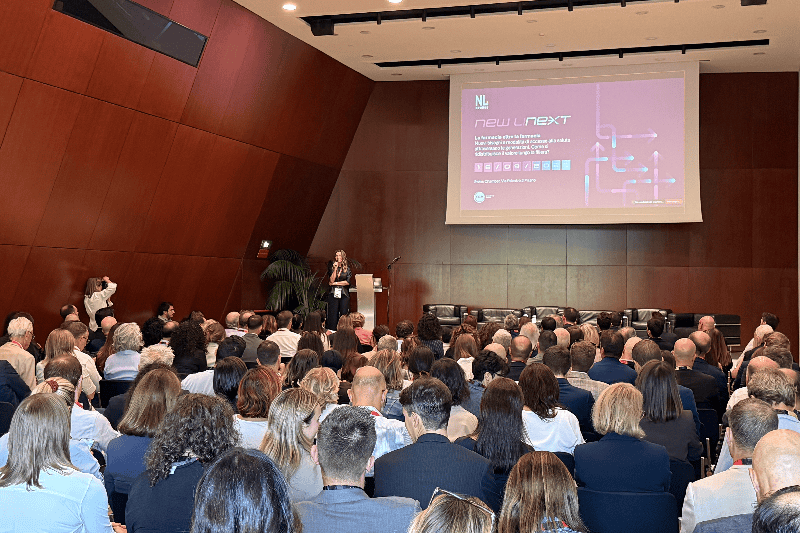
Grande partecipazione di pubblico anche per l’edizione 2026 di New LiNEXT, che si è svolta il 16 settembre al Centro Svizzero di Milano. Un appuntamento annuale di New Line Ricerche di Mercato che si conferma come osservatorio privilegiato per gli stakeholder del mondo farmacia e salute.
In questa quarta edizione sono stati esplorati i cambiamenti che riguardano l’accesso alla salute: la gestione della cronicità si sposta verso il territorio e cambia il modo in cui le persone scelgono e costruiscono il proprio percorso di cura; nel frattempo, le generazioni si informano attraverso canali sempre più numerosi. Diventa quindi indispensabile capire dove si crea il valore lungo la filiera farmacia e salute e quali attori saranno in grado di intercettarlo.
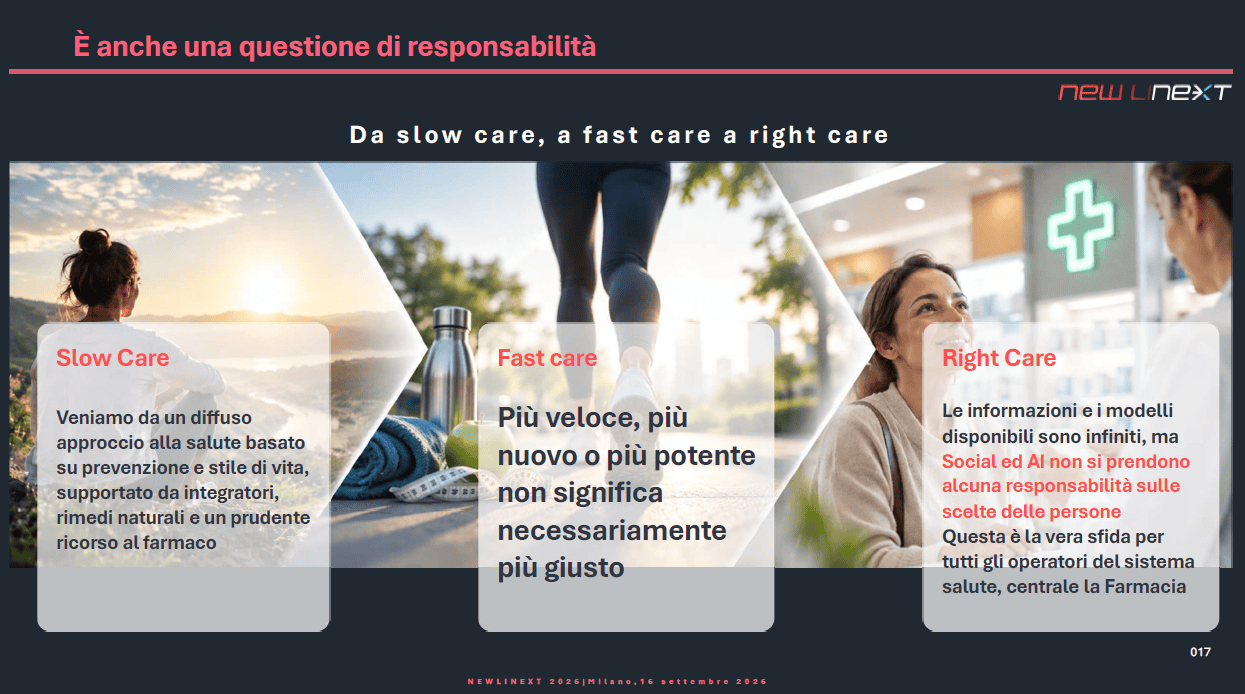
Dalla fast alla right care
«L’insieme delle evidenze disponibili suggerisce una progressiva evoluzione della domanda di salute verso soluzioni percepite come più efficaci, personalizzate e capaci di produrre risultati in tempi brevi» ha spiegato Elena Folpini, Managing Director, New Line Ricerche di Mercato.
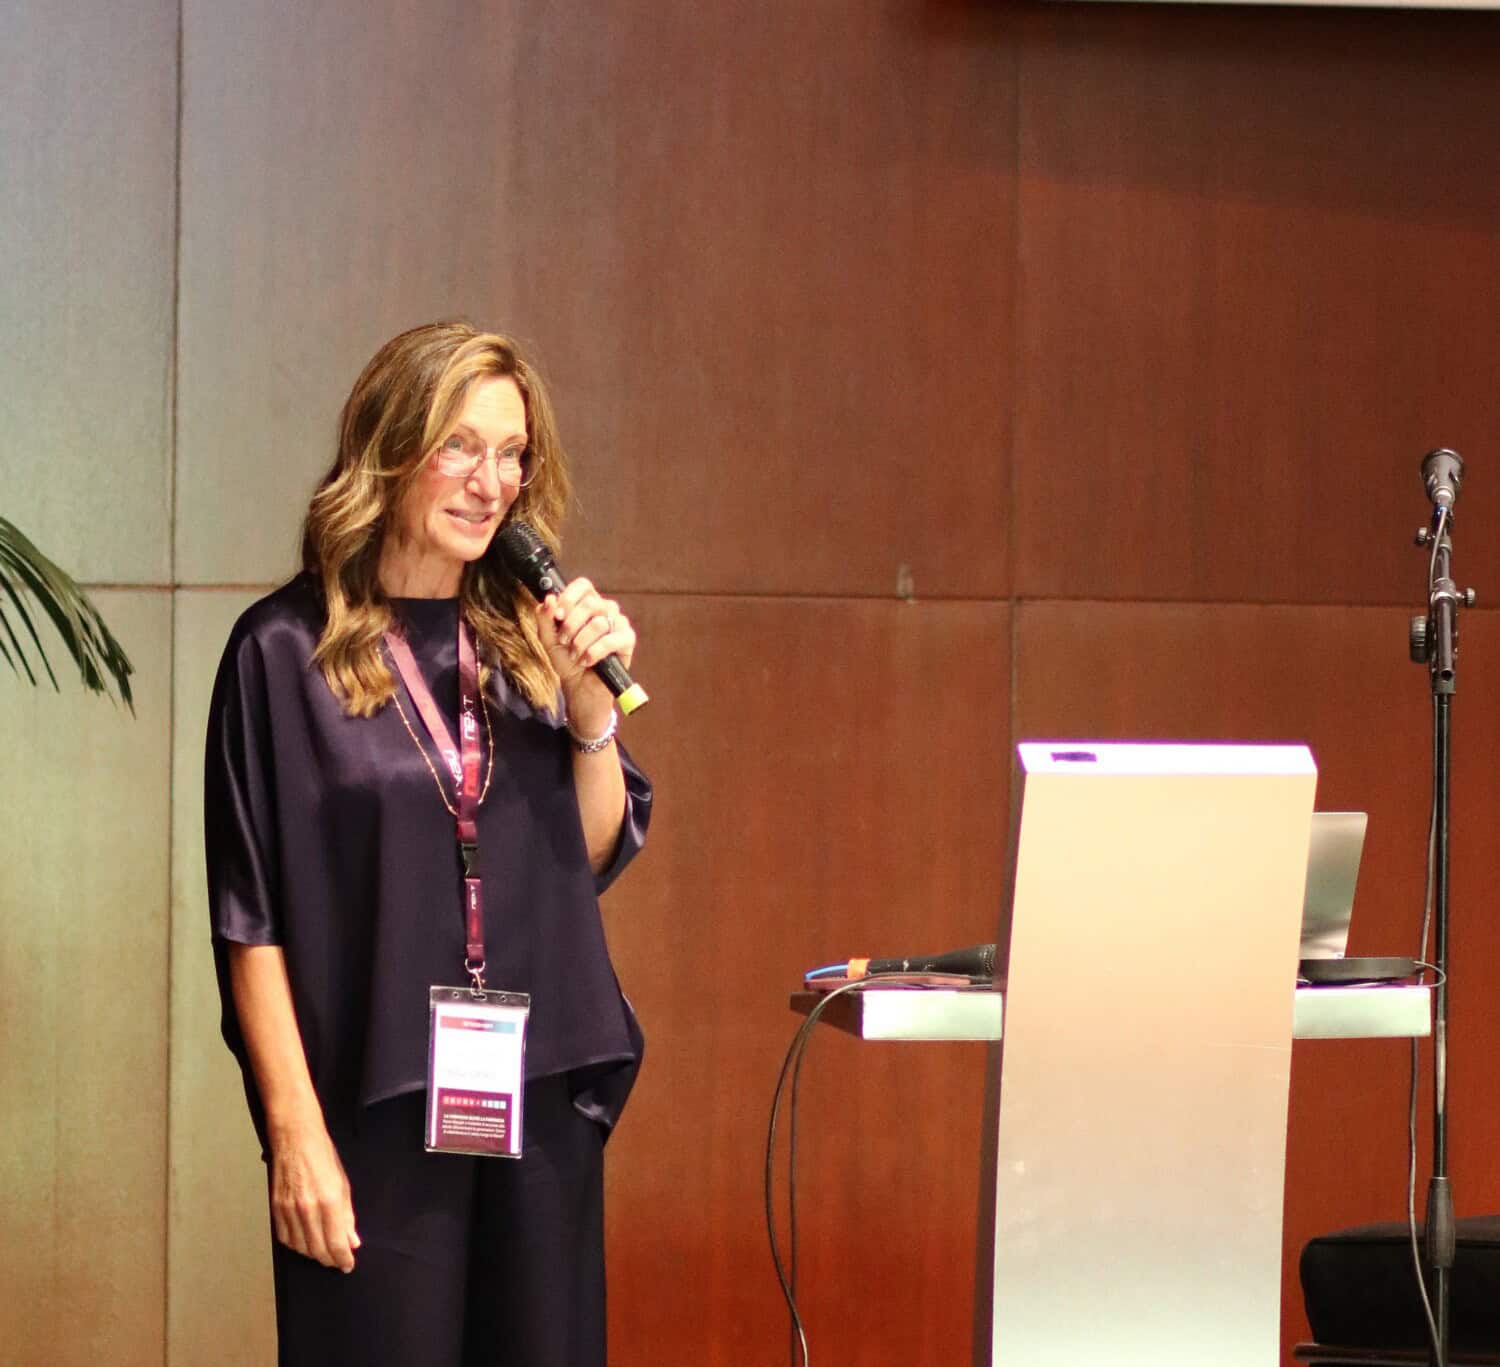
I social media espongono continuamente a modelli estetici, confronti e testimonianze di trasformazioni rapide, l’AI contribuisce a fornire risposte che non passano attraverso il filtro del professionista della salute, dove il focus è sul prima-dopo, mentre vengono sottorappresentati durata, effetti indesiderati, costi e importanza del controllo medico. «Il contesto economico è selettivo rispetto a questi bisogni» ha sottolineato Folpini «la possibilità concreta di accesso si differenzia per reddito, territorio e disponibilità di spesa. Evolve in parallelo anche la domanda di salute rivolta alla farmacia, che intercetta bisogni sempre più specifici, in un equilibrio tra i canali che è sempre più complesso da prevedere». Crescono tutti i mercati collegati alla ricerca di una salute funzionale, legata al desiderio di un sano invecchiamento, che consenta una vita dinamica e libera dal supporto degli ausili. In questo scenario, «il farmaco ritorna protagonista nella scelta di medici e pazienti, grazie anche alle novità terapeutiche che hanno contribuito a rendere più permeabile la barriera tra prescrizione e autocura». Tuttavia, ha concluso Elena Folpini «più veloce, più nuovo o più potente non significa necessariamente più giusto. Nel percorso verso la right care gli operatori del sistema salute hanno un ruolo crescente: le informazioni e i modelli disponibili sono infiniti, ma Social ed AI non si prendono alcuna responsabilità sulle scelte delle persone. E questa è la vera sfida che vede al centro la farmacia».
Non esiste un unico modello vincente di farmacia
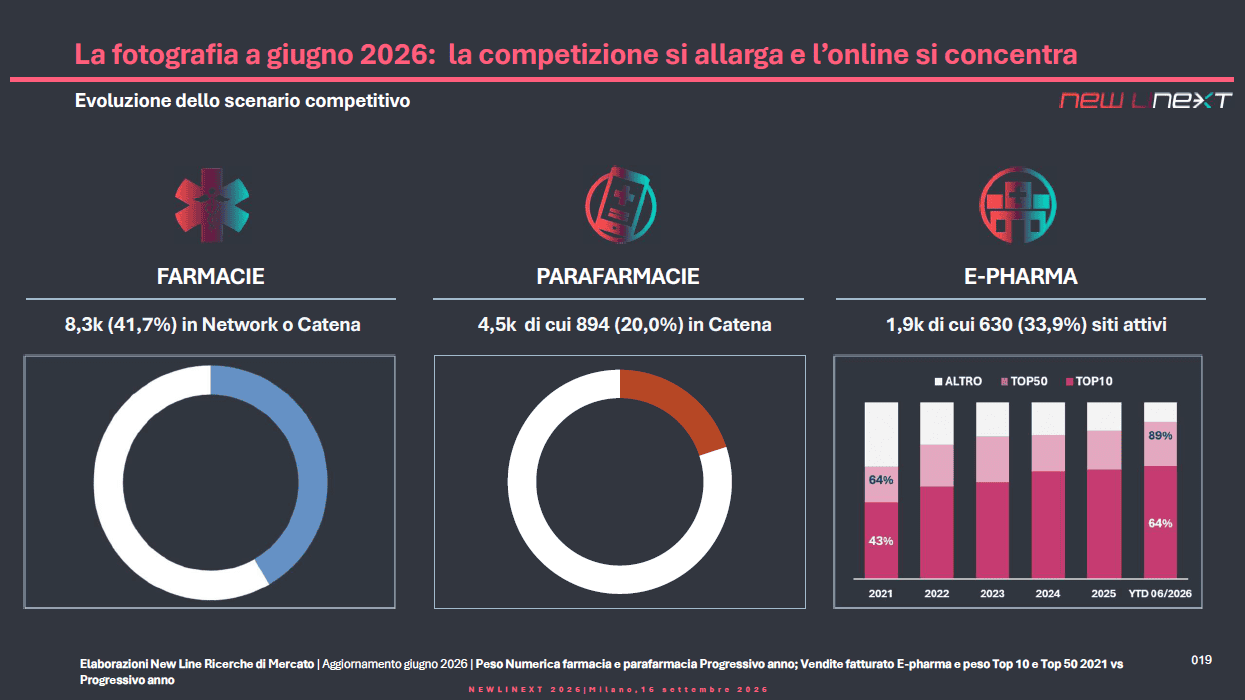
Il retail farmaceutico italiano sta attraversando una trasformazione profonda. Se da una parte la farmacia fisica rimane centrale, dall’altra è in continuo cambiamento il contesto in cui compete: aumentano le aggregazioni, crescono catene e network e acquistano importanza la capacità organizzativa, i dati e la qualità dell’esecuzione.  «Oggi il 41,7% delle farmacie appartiene a una catena o aderisce a un network e rappresenta il 44,8% del fatturato del canale. Ma dietro questi numeri convivono modelli molto diversi. Non tutte le reti producono gli stessi risultati e la dimensione, da sola, non garantisce performance migliori» ha spiegato Simone Nucci, Commercial Director, New Line Ricerche di Mercato. «I dati mostrano come i modelli più organizzati tendano a essere più selettivi, a concentrare maggiormente le scelte e a utilizzare in modo più strutturato le leve commerciali. Il vero vantaggio competitivo, però, non risiede semplicemente nell’appartenenza a una rete: dipende dalla capacità di tradurre strategia, strumenti e dati in comportamenti coerenti sul punto vendita». La conclusione, sottolinea Nucci «è che non esiste un unico modello vincente di farmacia. La distinzione destinata a diventare sempre più importante sarà probabilmente quella tra farmacie organizzate e farmacie isolate. Anche una farmacia indipendente può competere con successo, purché sappia dotarsi delle competenze e degli strumenti necessari per affrontare un mercato sempre più strutturato».
Automedicazione, un cambiamento culturale
Negli ultimi vent’anni gli investimenti dell’industria e il ruolo della farmacia hanno trasformato profondamente l’automedicazione. Non soltanto moltiplicando e specializzando l’offerta, ma rendendo accessibile alle persone uno spazio di salute molto più ampio e contribuendo a un vero cambiamento culturale: oggi il consumatore-paziente è più informato, più consapevole e sente di poter gestire direttamente bisogni che un tempo richiedevano necessariamente una maggiore intermediazione.  «Il risultato è un comparto che, considerando i canali monitorati da New Line, vale quasi 10 miliardi di euro, oltre tre volte rispetto a vent’anni fa» ha spiegato Vera Majoros, New Business Lead, New Line Ricerche di Mercato. Questa evoluzione entra oggi in una fase nuova, «in particolare, nell’integrazione, la moltiplicazione dell’offerta, dei brand, dei canali e dei punti di accesso alla salute sta portando dinamiche sempre più tipicamente consumer dentro categorie che conservano però una natura diversa da quella dei normali beni di consumo. Più aumentano le possibilità di scelta, più torna quindi centrale il bisogno di orientamento» ha sottolineato Majoros. In un contesto così affollato, industria e farmacia conservano un vantaggio importante: la possibilità di orientare le scelte in modo scientifico e autorevole. «La farmacia dovrà rafforzare la propria capacità di selezionare e dare priorità; l’industria dovrà comprendere dove concentrare investimenti e risorse per continuare a generare valore senza disperdere marginalità in una competizione sempre più frammentata». Anche la fedeltà offre un’indicazione interessante: resta più elevata nelle categorie in cui la farmacia mantiene una maggiore distintività, a conferma del valore che consiglio, relazione e fiducia possono ancora esercitare sulla scelta. Uno sguardo alla Germania «aiuta infine a capire quanto la struttura distributiva possa incidere sul modo in cui la stessa domanda di salute viene intercettata. Le tendenze nei bisogni mostrano diverse analogie con quelle italiane, ma i punti di accesso sono molto differenti: l’e-pharmacy pesa il 26,3% dell’OTC rispetto al canale fisico in Germania, contro il 3,4% in Italia. Ancora più interessante è il caso dell’e-RX: oggi rappresenta circa il 2% a valore in Germania, ma le stime indicano che potrebbe avvicinarsi al 20% entro il 2031. Quando un’evoluzione analoga interesserà anche l’Italia, il tema dovrà inserirsi nel percorso di rafforzamento della presa in carico territoriale, preservando continuità, appropriatezza e accesso e producendo un beneficio reale per il paziente» ha concluso Majoros.
Il comportamento delle persone tra vincoli economici e nuove opportunità terapeutiche
Il comportamento d’acquisto in farmacia sta cambiando. Per capire come sta avvenendo questa trasformazione, Viki Nellas, R&D Lead, New Line Ricerche di Mercato ha analizzato un panel stabile di 1,5 milioni di acquirenti ShopMind, osservati da gennaio 2024 a giugno 2026. «Da un lato, il contesto socio-economico spinge le famiglie verso una maggiore prudenza nella spesa; dall’altro, nuovi fenomeni di consumo legati alla salute stanno creando bisogni e opportunità ancora in parte inesplorati» ha spiegato Nellas.
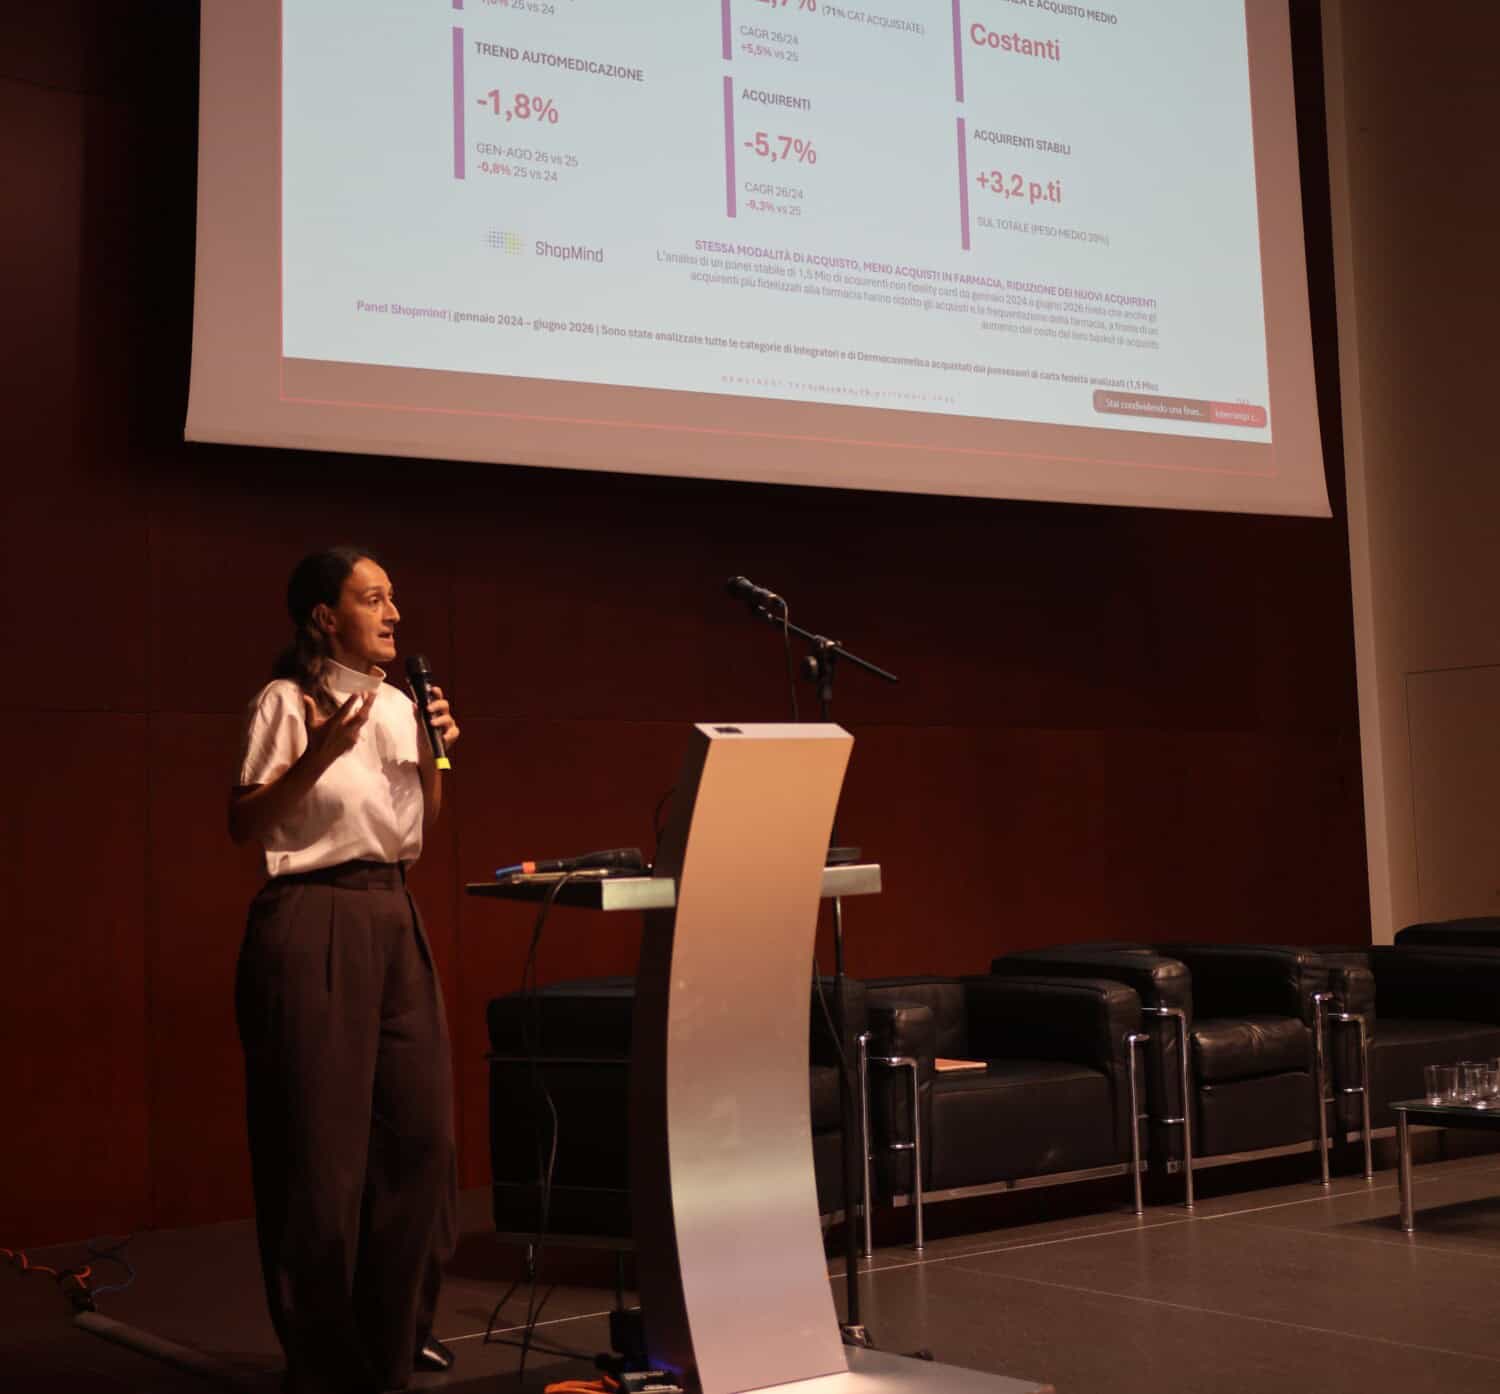
Il primo elemento riguarda il contesto economico: «dopo lo shock inflazionistico del 2022-2023, nel 2026 l’inflazione è tornata a salire, mentre cresce l’attenzione delle famiglie alla spesa e aumenta la propensione al risparmio. Anche in farmacia iniziano a emergere segnali di maggiore attenzione al prezzo». Il consumatore sembra reagire soprattutto riducendo il numero complessivo di occasioni d’acquisto «e in questo contesto, la Private label farmacia si conferma una leva interessante».
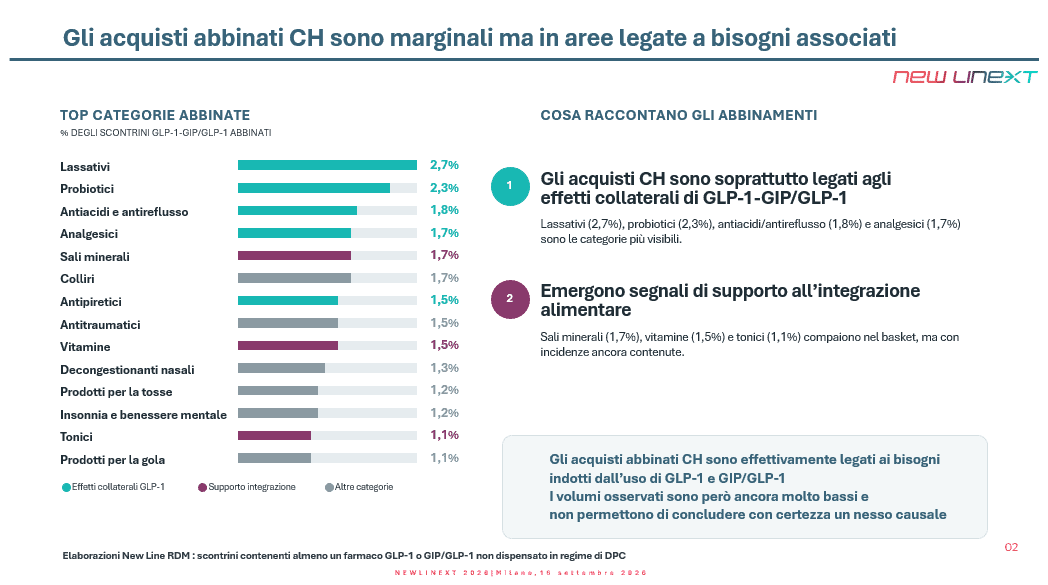
Accanto a questa maggiore attenzione alla spesa, si sta sviluppando un secondo fenomeno molto diverso: la forte crescita dei farmaci GLP-1 e GIP/GLP-1. «Nel 2025 New Line RDM stima circa un milione di utilizzatori complessivi, di cui circa 780 mila prevalentemente trattati per diabete mellito di tipo 2 e circa 220 mila più direttamente legati alla gestione dell’obesità o del peso» ha continuato Nellas. «Questi trattamenti portano con sé bisogni specifici come la gestione degli effetti collaterali, soprattutto gastrointestinali e dall’altro, il supporto nutrizionale. Si aprono così potenziali spazi per il Consumer Health, in particolare per categorie come antiacidi, lassativi, probiotici, sali minerali, vitamine e altri prodotti di integrazione». L’analisi degli scontrini mostra però che, almeno oggi, questi bisogni non si traducono ancora in un impatto rilevante sulle categorie, infatti «la maggior parte degli acquisti abbinati al GLP-1 riguarda altri farmaci, coerentemente con il profilo di un paziente cronico e spesso politrattato. Questo non significa che il potenziale sia trascurabile, «al contrario, il profilo economico dell’acquirente GLP-1 appare interessante: «quando il farmaco viene acquistato insieme ad altri prodotti, il basket extra GLP-1 è mediamente ricco e ad alto valore» ha concluso Nellas.
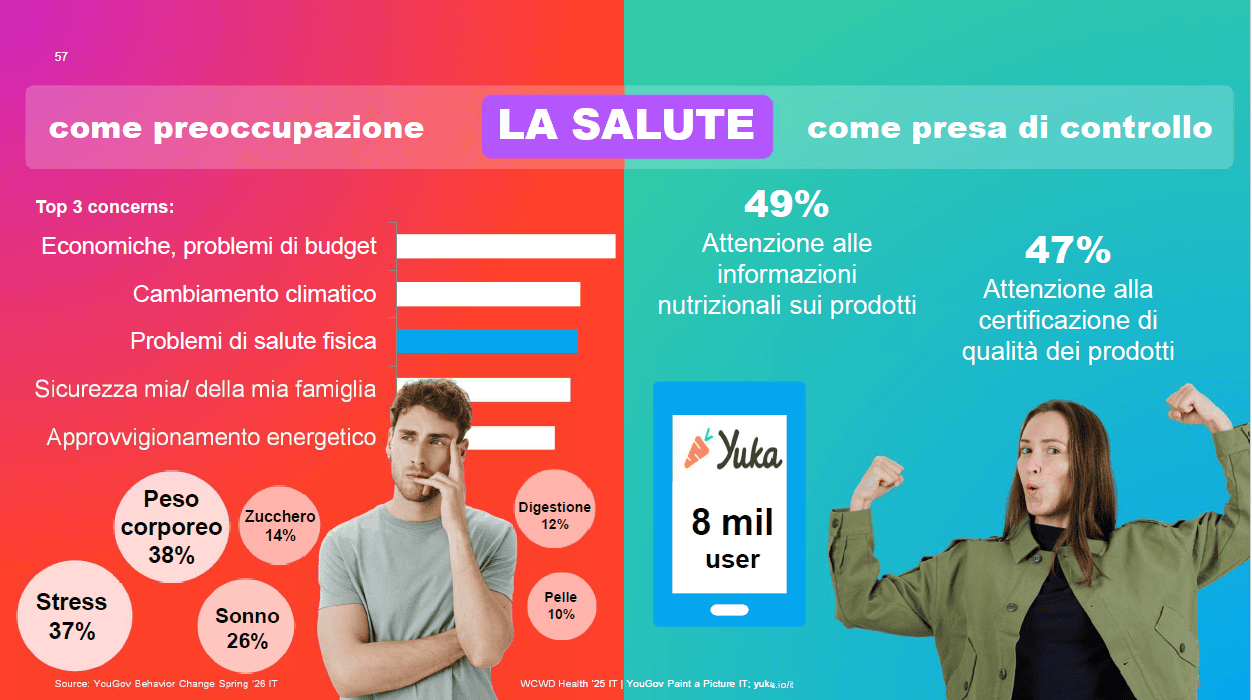
Marco Pellizzoni, Commercial Director di YouGov Shopper, ha concluso con un’analisi dei comportamenti degli acquisti nel largo consumo. «Nonostante lo shopper del largo consumo da una parte continui a dichiararsi cauto negli acquisti con una forte attenzione ai prezzi, orientamento ad acquistare in promozione, desiderio di ridurre i consumi fuori casa, dall’altra sempre più mette al centro delle proprie decisioni scelte salutari e di benessere» ha spiegato Pellizzoni.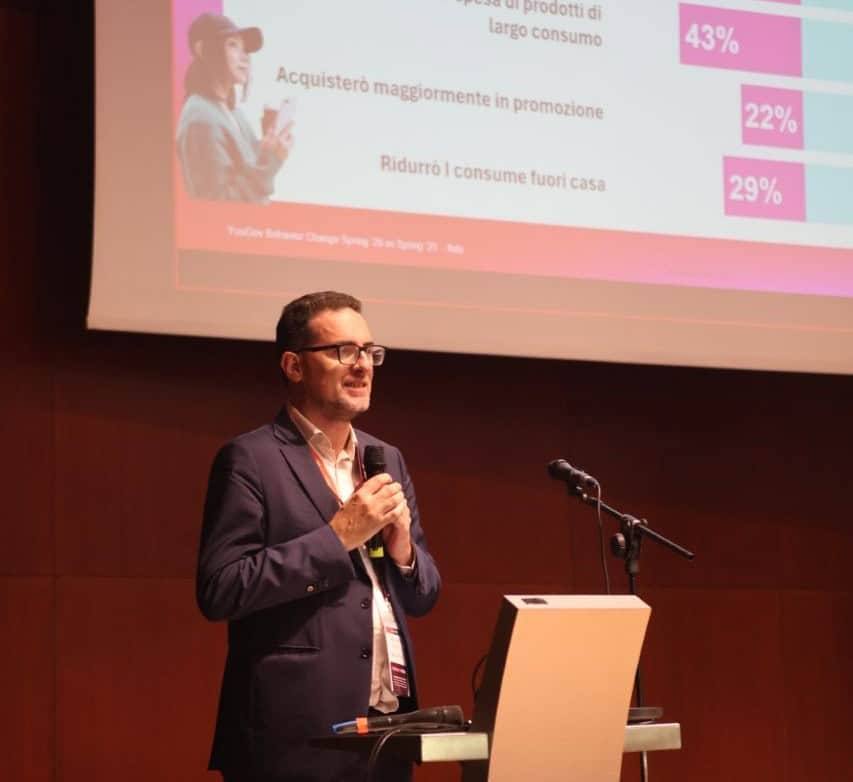 Dai dati di YouGov presentati emerge che il 49% dei consumatori legge con attenzione le indicazioni riportate sui prodotti, il 47% le certificazioni di qualità, oltre 8 milioni di individui utilizzano app per valutare la salubrità dei prodotti. «Appare evidente che l’assortimento adeguato di prodotti di benessere diventa sempre più decisivo anche per la scelta dei punti vendita e il focus su salute e benessere sempre più trasversale alle fasce di età» ha continuato Pellizzoni. Alcune delle principali proposizioni salutistiche nel largo consumo costituiscono decisivi driver di crescita per tutto il settore, grazie all’aumento di penetrazione e spesa media familiare che li caratterizza. Tra questi si trovano le categorie Senza lattosio (88.7% di penetrazione), Senza glutine (42.2%), Plant based (68.2%), High protein (57.2), Senza zucchero (94.8%). «La penetrazione di molti di questi fenomeni è ormai elevatissima e va molto oltre i target elettivi per cui determinati prodotti nascono» ha concluso Pellizzoni.