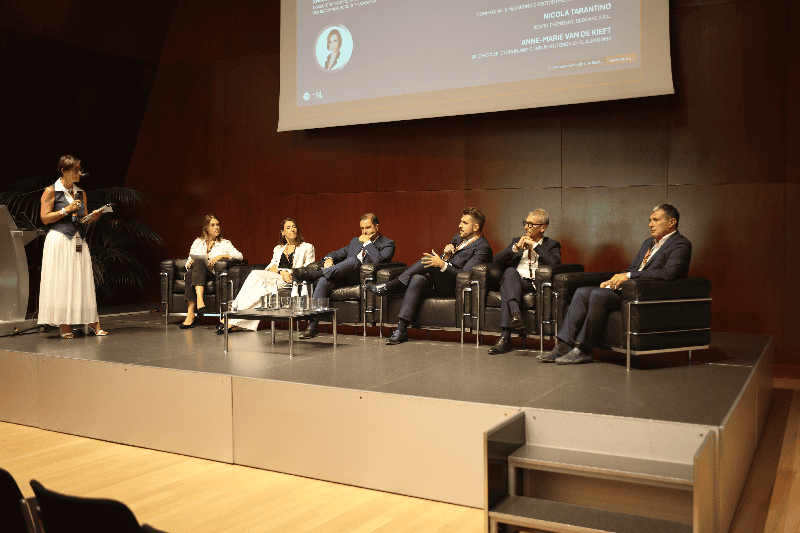
Il modo in cui le persone si prendono cura della propria salute sta cambiando e, con esso, anche il percorso che porta dall’emergere di un bisogno alla ricerca di informazioni, fino alla scelta di una risposta. Un percorso che non appare più necessariamente lineare come lo abbiamo rappresentato in passato. È proprio alla domanda ‘cosa resta oggi del tradizionale patient journey?’ che ha provato a rispondere la tavola rotonda di New LiNEXT 2026 ‘La farmacia oltre la farmacia: prospettive a confronto’.
«Oggi il bisogno di salute può emergere sui social, essere interpretato attraverso un’intelligenza artificiale, trasformarsi in una ricerca online, passare dalla farmacia, da un dispositivo, da un integratore o da un percorso clinico. E il luogo in cui nasce il bisogno non coincide necessariamente con quello in cui si sceglie la soluzione, né con quello in cui si decide il prodotto o la marca » ha spiegato Erika Mallarini, Docente di Practice, Government, Health & Not for Profit, SDA Bocconi School of Management, che ha introdotto e moderato l’incontro.
Indizi di discontinuità nel percorso di scelta del paziente arrivano dai diversi osservatori delle aziende coinvolte nella filiera. «Il mondo delle vitamine e degli integratori è probabilmente una delle categorie che ha subito un’evoluzione maggiore negli ultimi 4-5 anni: è cambiato il consumatore, sono cambiati i bisogni, è cambiato il percorso d’acquisto» ha spiegato Luca Bertolini, Director Commercial Excellence Southern Europe, Haleon. Prima era molto lineare: il paziente aveva un bisogno e si affidava a un esperto, medico o farmacista, per fare la sua scelta. «Oggi il percorso è molto più fluido, è molto più frammentato. In ogni fase del percorso il consumatore si muove in una maniera che non è più lineare, quindi non è facilmente prevedibile, e questo richiede una grande attenzione da parte di tutta la filiera. Il rischio è di perdere un po’ il controllo del consumatore, di come si informa, dei vari touchpoint. Le ricerche mostrano come il 50% degli user che sono della generazione Millennial hanno scoperto un prodotto tramite TikTok. Le generazioni più giovani sono dunque molto più veloci nella ricerca delle informazioni e nel fare acquisti».
Il paziente alla ricerca di soluzioni fast
Questa velocità resa evidente dalle ricerche online e dall’uso dell’AI si ritrova in tutto il patient journey: «il paziente oggi è intollerante alle liste d’attesa, perché cerca una diagnosi rapida, poi con velocità vuole individuare il prodotto giusto e vuole che sia disponibile in tempi rapidi; infine cerca un’azione fast, quindi veloce nella funzionalità e nell’efficacia» ha sottolineato Mariarosaria Colazzo, Head of Sales Consumer Health, Bayer. «Questo grande fenomeno è spinto dall’AI generativa, soprattutto nel mondo della sanità: dall’Osservatorio del Politecnico noi sappiamo che un italiano su due ormai utilizza l’AI generativa. È interessante sapere che viene utilizzata soprattutto per comprendere meglio quello che gli è stato detto dallo specialista o dal sanitario. Quindi quello che il paziente cerca in rete sono elementi che aiutino a comprendere la diagnosi o a comprendere come eseguire la terapia data. Questa necessità è emersa anche dalle nostre ricerche interne che hanno evidenziato la richiesta di etichette e packaging più chiari e comprensibili».
La necessità di soluzioni fast è trainata anche dalla crescita dell’utilizzo di farmaci GLP-1 e GIP/GLP-1. «In America, l’11% degli adulti usa GLP-1. Questi farmaci hanno avuto una certa influenza su tutte le categorie che girano attorno alla gestione degli effetti collaterali. Il loro impatto si è visto anche sui trattamenti estetici e dermocosmetici, per contrastare gli effetti del dimagrimento sulla cute. Si tratta, dunque, di un vero e proprio ecosistema che gira attorno al fenomeno generato dall’utilizzo di questi farmaci» ha affermato Anne-Marie Van de Kieft, Sr. Director Ideation and Consumer Design CHC, Alfasigma.
Nuovi percorsi di scelta e acquisto
A spiegare meglio la difficoltà nel comprendere i nuovi percorsi di scelta dei consumatori, è stato Giuseppe Abbadessa, General Manager, Theras Consumer Health. «Nella nostra azienda ci occupiamo di una categoria, quella dei dispositivi medici, in cui le scelte d’acquisto dei diversi prodotti potrebbero a prima vista essere considerate simili da un punto di vista del percorso del consumatore. Invece non è così. Sui termometri circa l’80% dei consumatori italiani prima di pensare a quale marca o prodotto comprare, investono del tempo in formazione, principalmente online, per ragionare su caratteristiche legate alle diverse tipologie di termometro – di vetro, digitale, infrarosso. Ma questo non si traduce in acquisti online e a quel punto la partita si gioca sul punto vendita: il 75% degli atti d’acquisto viene deciso sul punto vendita dove il farmacista fa la parte del leone» ha spiegato Abbadessa, e ha proseguito «se ci spostiamo sull’aerosol, il 95% dei consumatori prima di comprare si documenta: non c’è più nessuno che entra in un punto vendita senza sapere cosa comprare. Il 20% compra direttamente online. Il restante 80% va sul punto vendita e, per l’acquisto dell’aerosol, il taglio prezzo diventa quasi più importante del consiglio del farmacista. Infine, per la categoria dei cerotti, abbiamo visto che il consiglio che pesa di più nella scelta del cerotto post operatorio è quello del medico. Quindi per ogni categoria di prodotti dobbiamo studiare una diversa strategia adatta al diverso journey del paziente».
Sulle piattaforme di acquisto online è più facile tracciare il percorso di scelta una volta che il consumatore entra nel sito: si ha accesso a un percorso di interesse, di acquisto, di profilazione. «Osserviamo scenari molto diversi nella manifestazione di interesse a seconda delle categorie dei prodotti o delle sottocategorie. Se prendiamo per esempio la dermocosmesi in generale abbiamo una ricerca indirizzata sul brand e non sul bisogno, ma sulla categoria dei solari la ricerca è sul tipo di protezione. Uno spunto anche per l’industria di come lavorare diversamente magari nell’approcciare il consumatore sul mercato» ha spiegato Nicola Tarantino, Director, Strategic Procurement Italy, Redcare. «Noi intercettiamo questi bisogni e poi a seconda del percorso di acquisto del consumatore abbiamo diversi strumenti per convertire questo interesse o in un prodotto, in un brand o in un acquisto. Stiamo già lavorando sul sito con degli strumenti che mostrano al consumatore quello che gli interessa, cioè, a seconda di quello che ha digitato, gli proponiamo già una selezione di prodotti. Abbiamo osservato che il consumatore approfondisce tantissimo la ricerca di informazioni, di contenuti, di brevetti, di certificazioni all’interno della scheda di prodotto. Quindi questo è un fattore di conversione importantissimo: noi portiamo il consumatore a stare mediamente oltre 5 minuti sul sito visitando mediamente 7 pagine. Questa strategia porta a uno scontrino medio che va dai 45 ai 70 euro di acquisto medio, con una media dalle 5 alle 7 referenze» ha concluso Tarantino.
Le opportunità della marca privata
Tra le molte offerte cui il consumatore e il paziente guardano ci sono le cosiddette Private Label. Se nella grande distribuzione sono nate come copia del brand, ma posizionati al 10% in meno come prezzo, oggi sono qualcosa di molto diverso. «Il consumatore non si aspetta più solo convenienza e minor prezzo. Si pensi al caso de il Viaggiatore Goloso che è una marca privata che negli anni è diventato brand a tutti gli effetti: quindi oggi il consumatore si aspetta qualità» ha spiegato Vincenzo Masci, Commercial & Marketing Director, Phoenix Pharma Italia. questo discorso è ancora più rilevante nel mondo della farmacia: «il farmacista non può permettersi di offrire una qualità bassa e scarsa efficacia con la marca privata». Nello stesso tempo «la marca privata non deve essere vissuta come una minaccia dall’industria. Ci sono categorie in cui la private label potrà avere una penetrazione più elevata, altre in cui ne potrà avere molto meno».
Oltre al consumatore in questi ultimi cinque anni è cambiata molto anche la farmacia: «non sono cambiamenti inattesi dal mio punto di vista, perché partono tutti dalla Farmacia dei Servizi» ha concluso Annarosa Racca, presidente Federfarma Lombardia «noi però vogliamo continuare a lavorare molto anche sul farmaco: in Lombardia per esempio, siamo arrivati a non avere più distribuzione diretta. Negli ultimi anni abbiamo portato tutti i farmaci che era possibile portare nella farmacia. Il prossimo grande cambiamento sarà il bollino Datamatrix: dobbiamo essere pronti dal 9 febbraio 2027. L’Italia è l’ultima in Europa ad adeguarsi anche perché il nostro era il miglior sistema di tracciamento dei farmaci prima di questa nuova tecnologia».